Хаалтын гүйлгээ
1. Ерөнхий ойлголт
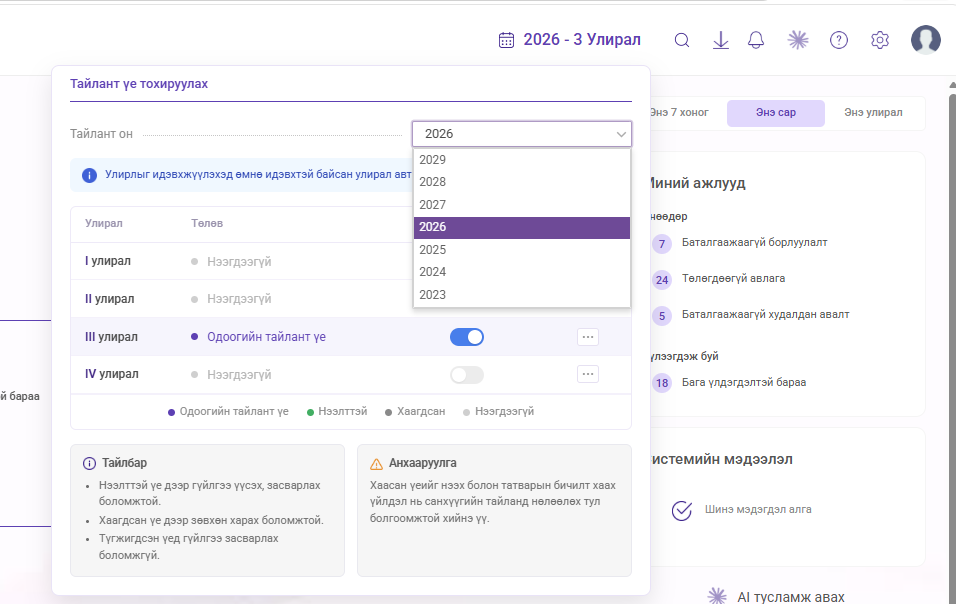
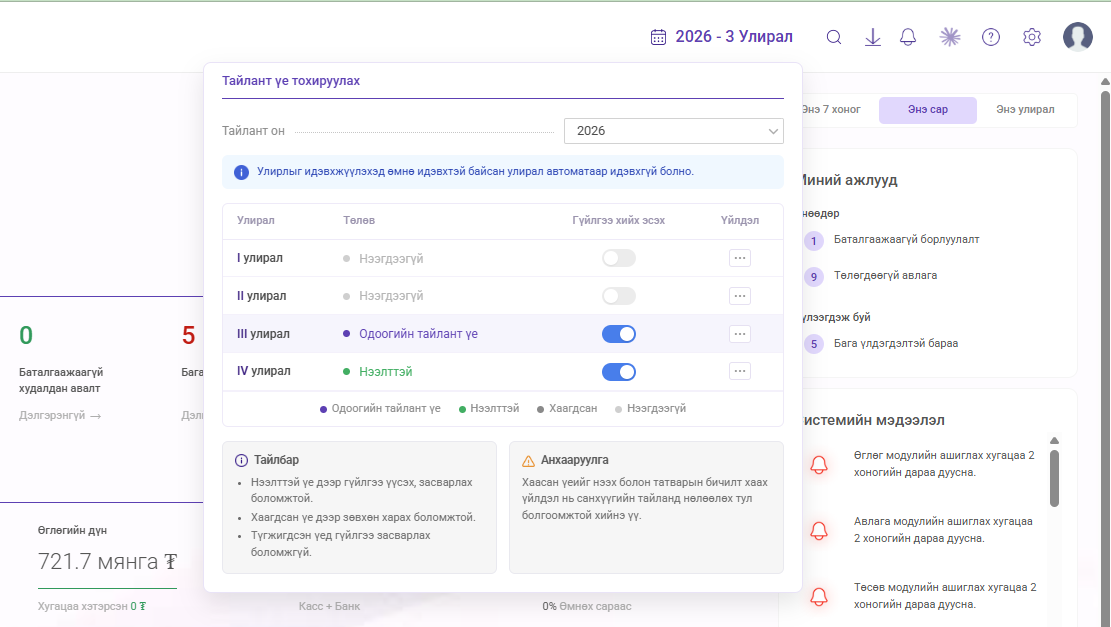
NEXT ERP-ийн тайлант үе нь санхүүгийн тайлант хугацаатай уялдан ажиллана. Жил дөрвөн санхүүгийн тайлант үед хуваагдах бөгөөд хэрэглэгч жилээ сонгон тайлант үеийг нээх, хаах болон одоогийн тайлант үе болгон идэвхжүүлэх боломжтой.
|
Төлөв |
Утга |
Гүйлгээ хийх боломж |
|
Одоогийн тайлант үе |
Системийн идэвхтэй үндсэн тайлант үе. Анхдагч гүйлгээний огноо тухайн үеийн огноогоор санал болгоно. |
Тийм |
|
Нээлттэй |
Нээлттэй, идэвхтэй тайлант үе. |
Тийм |
|
Хаалттай |
Хаалт хийгдсэн тайлант үе. |
Үгүй |
|
Нээгдээгүй |
Шинээр нээх боломжтой боловч хараахан идэвхжээгүй үе. |
Үгүй |
 Анхаарах
2. Ерөнхий дараалал
Алхам 1. Хаах тайлант үеийг сонгох
Дээд хэсгээс жил болон хаах тайлант үеийг зөв сонгоно.
Алхам 2. Гүйлгээ хийхийг түгжих
Шаардлагатай бол шинэ гүйлгээ орохоос сэргийлж “Гүйлгээ хийх эсэх”-ийг OFF болгоно.
Алхам 3. Хаалтын шалгуурыг ажиллуулах
Хэсэг тус бүрийн “Заавал засах” болон “Засах” шалгуурын зөрчлийг шалгана.
Алхам 4. Зөрчлийг засах
“Заавал засах” зөрчлийг бүрэн арилгана. “Засах” зөрчлийг дэлгэрүүлэн шалгаж, шалтгааныг тодруулан шаардлагатай засварыг хийнэ.
Алхам 5. Орлого, зарлагын дүнг хянах
Хаалтын гүйлгээ хэсэгт орлого, зарлагын дансны үлдэгдэл болон зөрүүг хянана.
Алхам 6. Хаалтын аргыг сонгох
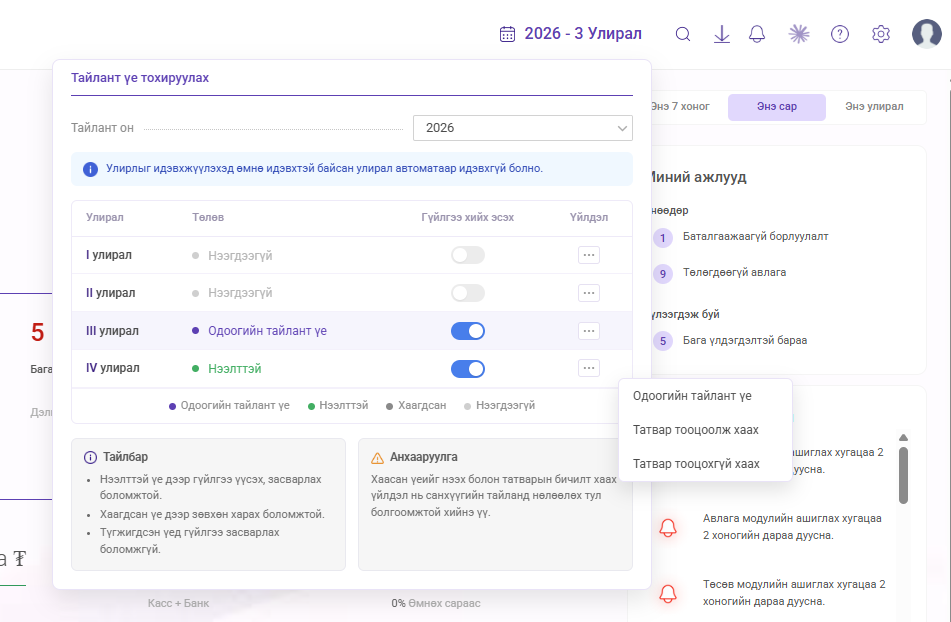
“Татвар тооцон хаах” эсвэл “Татвар тооцолгүй хаах” аргыг сонгоно.
Алхам 7. Журнал холбох
Үүсэх журналын бичилтийг шалгасны дараа журнал холбож хаалтыг баталгаажуулна.
3. Хаалтын шалгуур
Хаалтын шалгуур нь системд хаалт хийхэд саад болох эсвэл хэрэглэгчийн анхаарал шаардсан зөрчилтэй гүйлгээ байгаа эсэхийг модуль тус бүрээр харуулна.
|
Төрөл |
Тайлбар |
Хаалтын өмнөх үйлдэл |
|
Заавал засах |
Зөрчил хэвээр байвал тайлант үеийн хаалтын гүйлгээг үргэлжлүүлэх боломжгүй. |
Зөрчлийн дэлгэрэнгүй рүү орж эх гүйлгээг заавал засна. Дараа нь шалгуурыг дахин ажиллуулж зөрчил арилсныг баталгаажуулна. |
|
Засах |
Хаалтад шууд хориг болохгүй боловч бүртгэлийн үнэн зөв байдалд нөлөөлж болзошгүй тул хэрэглэгчийн хяналт шаардлагатай. |
Шалтгааныг нягталж, шаардлагатай бол эх гүйлгээ эсвэл тохиргоог засна. Засахгүй үлдээх бол үндэслэлийг хариуцсан ажилтан нягталсан байна. |
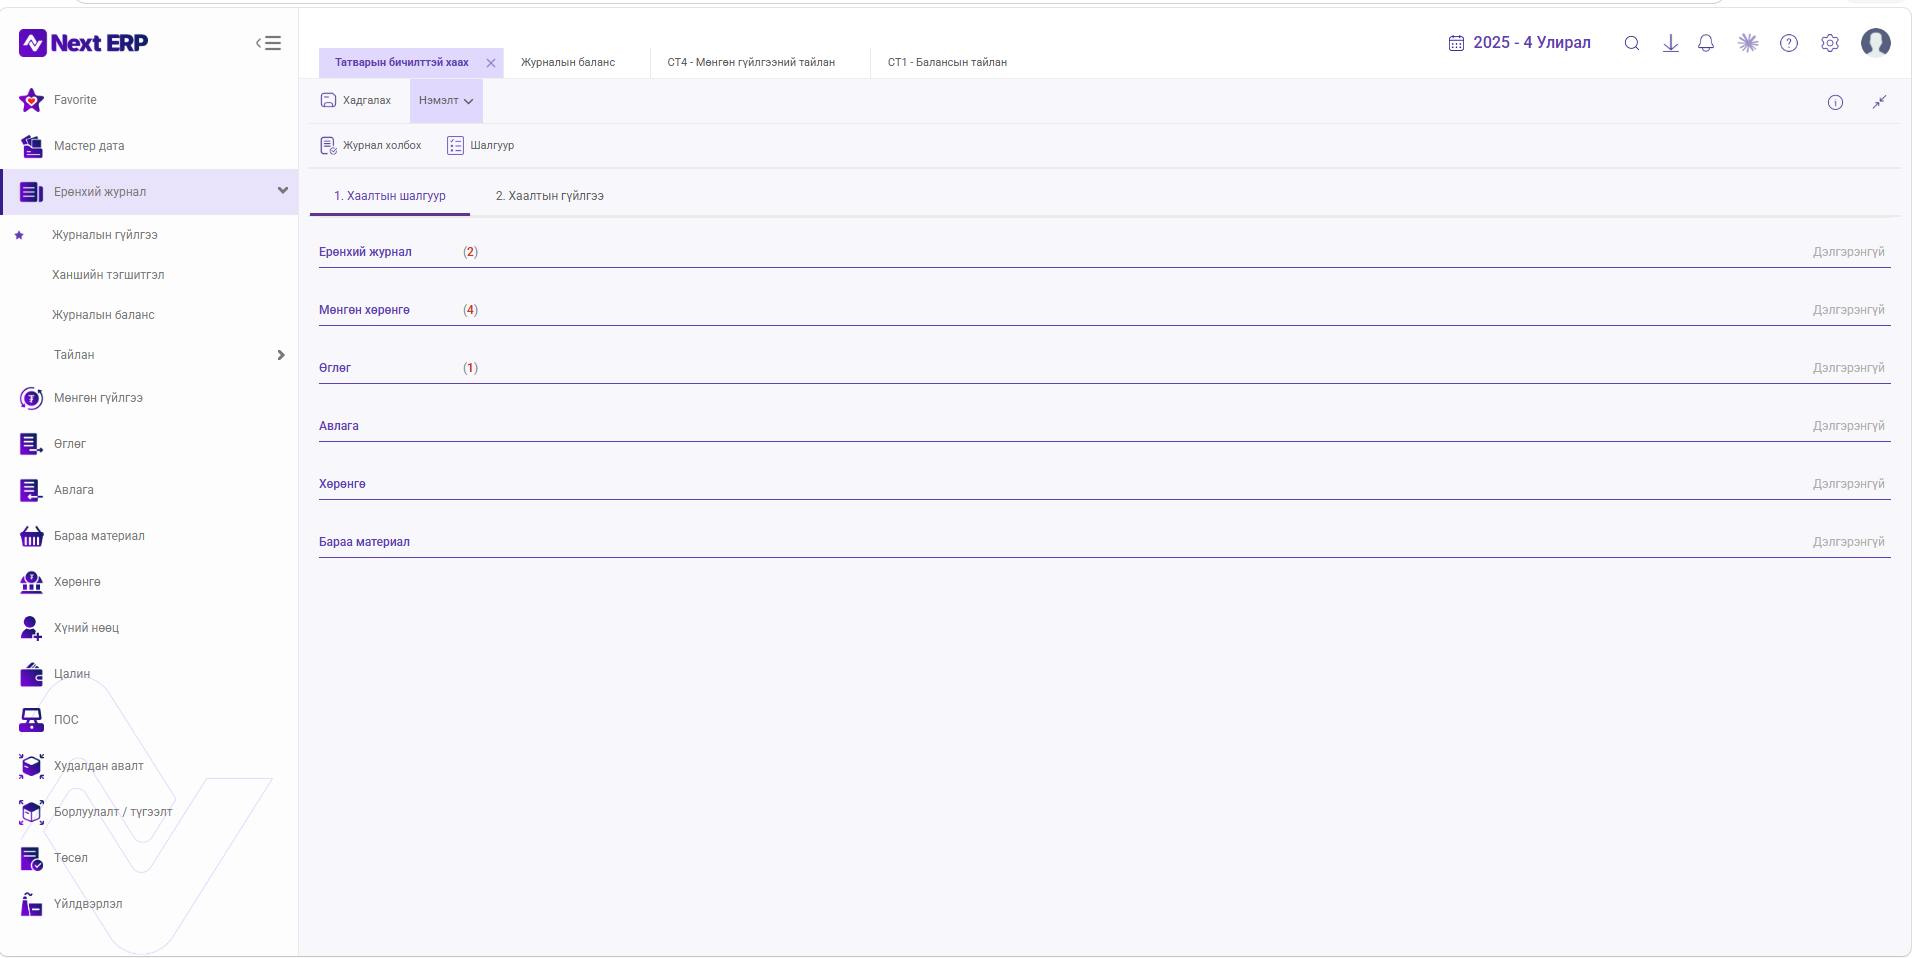
Модулийн ард харагдах тоон дээр дарснаар тухайн шалгуурт орсон гүйлгээнүүдийг задлан харах боломжтой. Дэлгэрэнгүй жагсаалтаас тухайн гүйлгээ рүү дамжин засвар хийнэ.
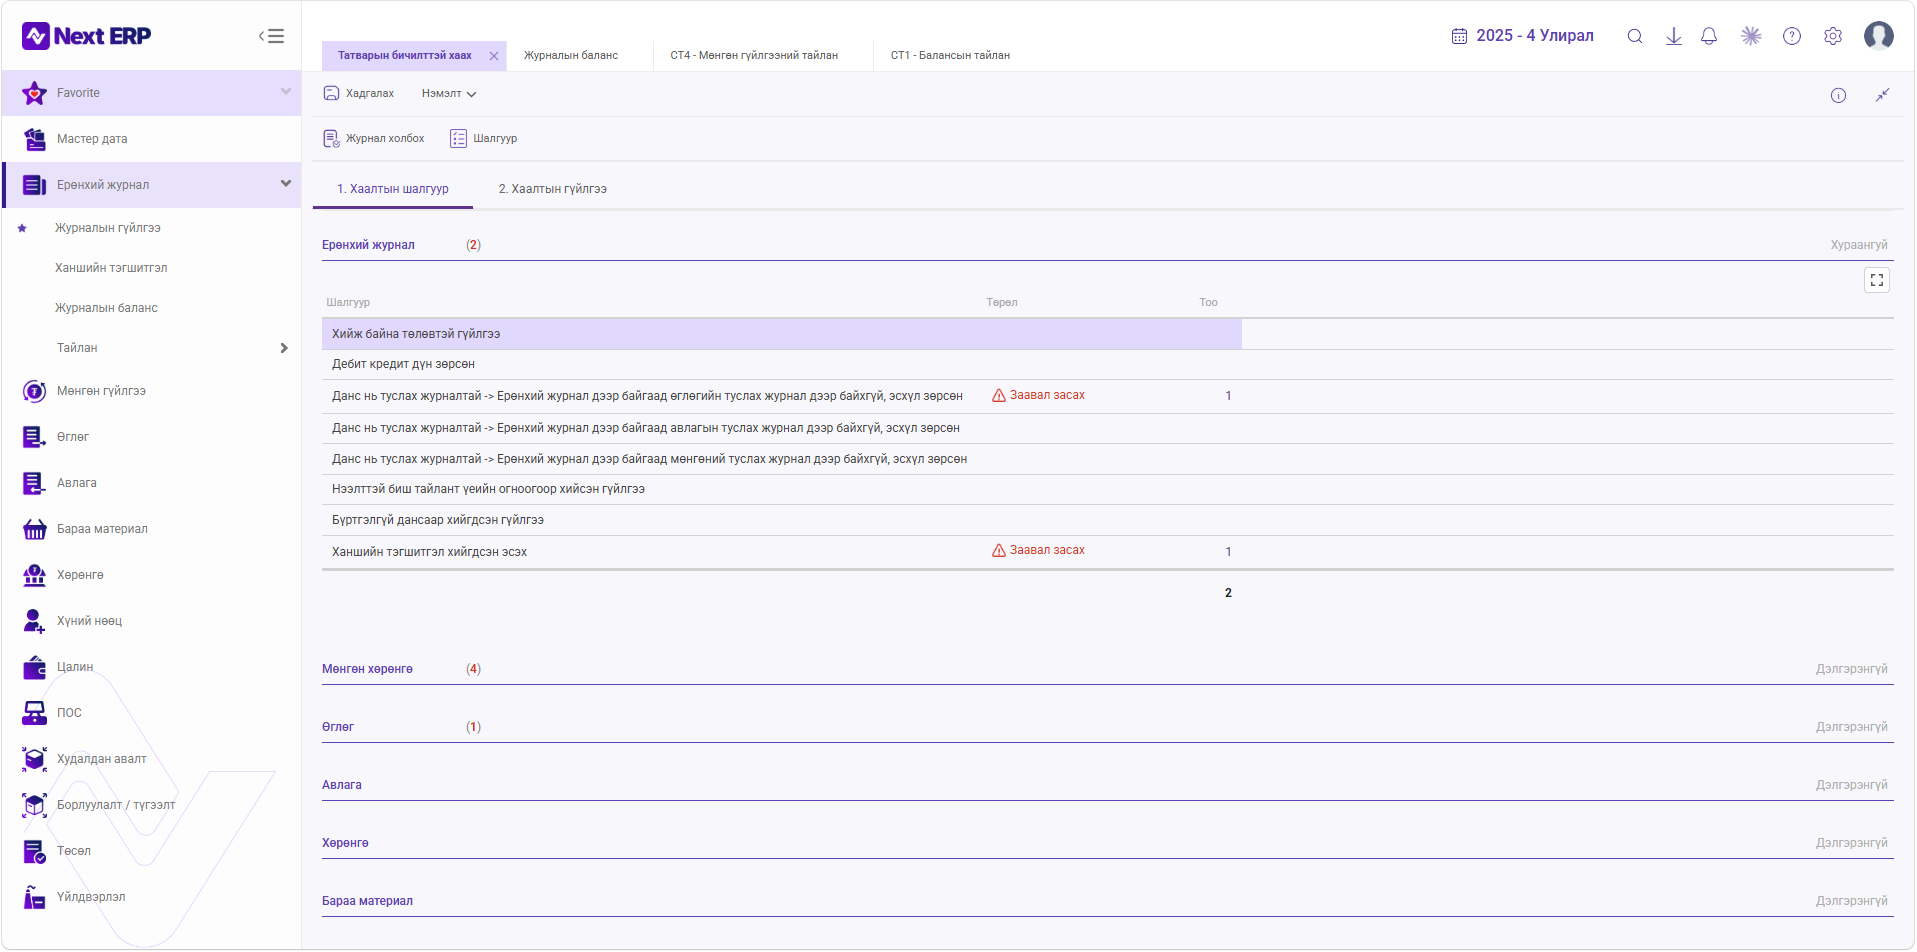
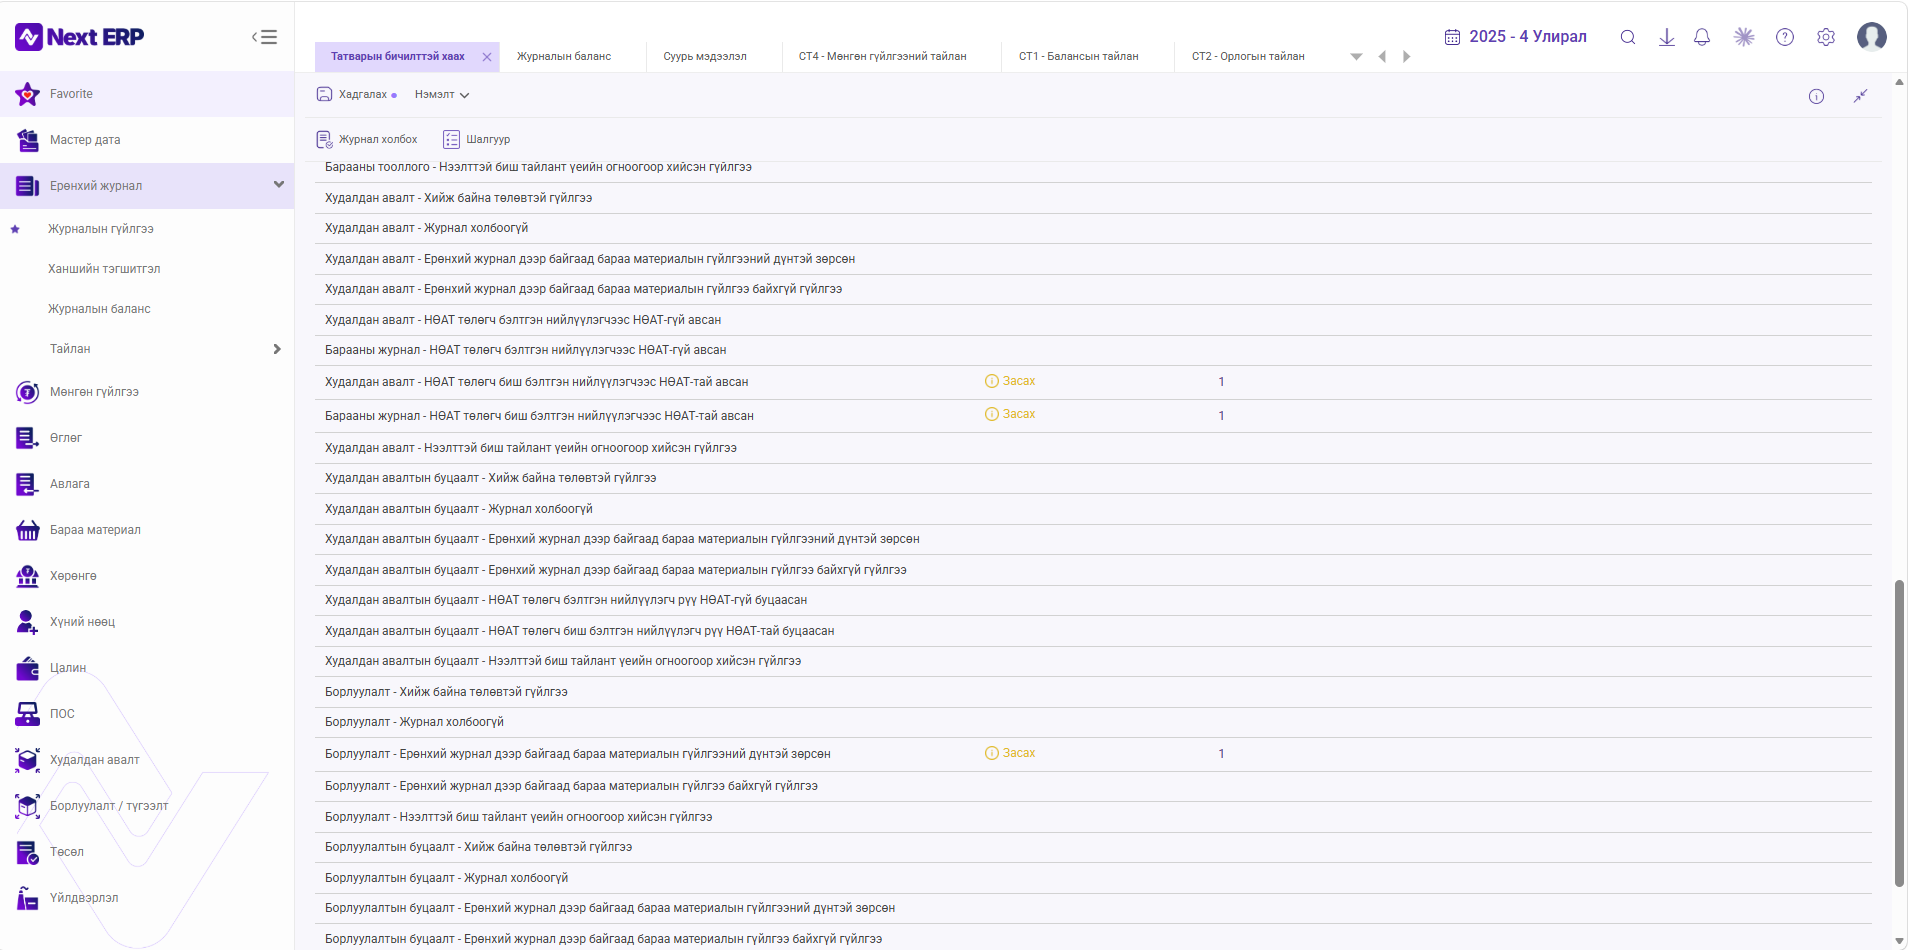
3.1 Шалгуурыг хэсэг тус бүрээр шалгах
|
Хэсэг |
Хаалтын үед юуг хянах вэ? |
|
Ерөнхий журнал |
Дебет, кредитийн тэнцэл; гүйлгээний төлөв; дансны бүртгэл; тайлант үеийн огноо; туслах бүртгэлүүдтэй дүн зөрсөн эсэх; ханшийн тэгшитгэл зэрэг ерөнхий бүртгэлийн үндсэн хяналтыг хийнэ. |
|
Мөнгөн гүйлгээ |
Касс, харилцахтай холбоотой гүйлгээний дебет/кредит тэнцсэн эсэх, мөнгөн гүйлгээний шаардлагатай үзүүлэлт сонгогдсон эсэх, ерөнхий журналтай бүртгэл зөрсөн эсэхийг шалгана. |
|
Авлага |
Харилцагчийн авлагын туслах бүртгэл болон Ерөнхий журналын дүн, бүртгэл хоорондоо тохирч байгаа эсэхийг шалгана. |
|
Өглөг |
Нийлүүлэгчийн өглөгийн туслах бүртгэл болон Ерөнхий журналын дүн, бүртгэл хоорондоо тохирч байгаа эсэхийг шалгана. |
|
Үндсэн хөрөнгө |
Тайлант хугацааны элэгдэл бүрэн байгуулагдсан эсэх, үндсэн хөрөнгийн гүйлгээнүүд журналтай зөв холбогдсон эсэхийг шалгана. |
|
Бараа материал |
Худалдан авалт, худалдан авалтын буцаалт, борлуулалт, борлуулалтын буцаалт, тооллого болон бусад бараа материалын гүйлгээнүүд журналтай холбогдсон эсэх, өртөг болон тохиргоотой холбоотой зөрчил байгаа эсэхийг шалгана. |
3.2 Гол шалгуурын жишээ
Эх баримтад шалгуурын дэлгэрэнгүй жагсаалт өргөн хүрээнд өгөгдсөн. Хаалтын өмнө дараах төрлийн зөрчлүүдэд онцгой анхаарна:
|
Хэсэг |
Шалгуурын төрөл |
Шалгах зүйл / зөрчлийн жишээ |
|
Ерөнхий журнал |
Засах |
“Хийж байна” төлөвтэй, бүрэн баталгаажаагүй гүйлгээ үлдсэн эсэх. |
|
Ерөнхий журнал |
Заавал засах |
Журналын гүйлгээний нийт дебет ба нийт кредитийн дүн зөрсөн эсэх. |
|
Ерөнхий журнал |
Заавал засах |
Авлага, Өглөг, Мөнгөн гүйлгээ зэрэг туслах бүртгэлтэй дансны дүн эсвэл бүртгэл Ерөнхий журналтай зөрсөн эсэх. |
|
Ерөнхий журнал |
Заавал засах |
Нээлттэй биш тайлант үеийн огноогоор гүйлгээ бүртгэгдсэн эсэх. |
|
Ерөнхий журнал |
Заавал засах |
Бүртгэлгүй, буруу эсвэл ашиглах боломжгүй дансаар гүйлгээ хийгдсэн эсэх. |
|
Ерөнхий журнал |
Заавал засах |
Гадаад валютын үлдэгдэлтэй дансанд шаардлагатай ханшийн тэгшитгэл хийгдсэн эсэх. |
|
Мөнгөн гүйлгээ |
Заавал засах |
Касс, харилцахын гүйлгээний дебет/кредит зөрсөн эсэх; шаардлагатай мөнгөн гүйлгээний үзүүлэлт сонгогдоогүй эсэх. |
|
Авлага / Өглөг |
Заавал засах |
Харилцагч, нийлүүлэгчийн туслах бүртгэлийн дүн болон Ерөнхий журналын дүн/бүртгэл хоорондоо зөрсөн эсэх. |
|
Үндсэн хөрөнгө |
Заавал засах |
Тайлант хугацааны элэгдэл бүрэн байгуулагдсан эсэх; үндсэн хөрөнгийн гүйлгээ журналтай холбогдоогүй үлдсэн эсэх. |
|
Бараа материал |
Заавал засах |
Худалдан авалт, буцаалт, борлуулалт, тооллого зэрэг бараа материалын гүйлгээнүүд журналтай холбогдоогүй үлдсэн эсэх. |
|
Бараа материал |
Засах |
Бараа материалын орлогын өртөг 0 эсвэл сөрөг утгатай эсэх; НӨАТ төлөгчийн тохиргоотой холбоотой анхаарах зөрчил байгаа эсэх. |
Анхаарах4. Хаалтын гүйлгээ
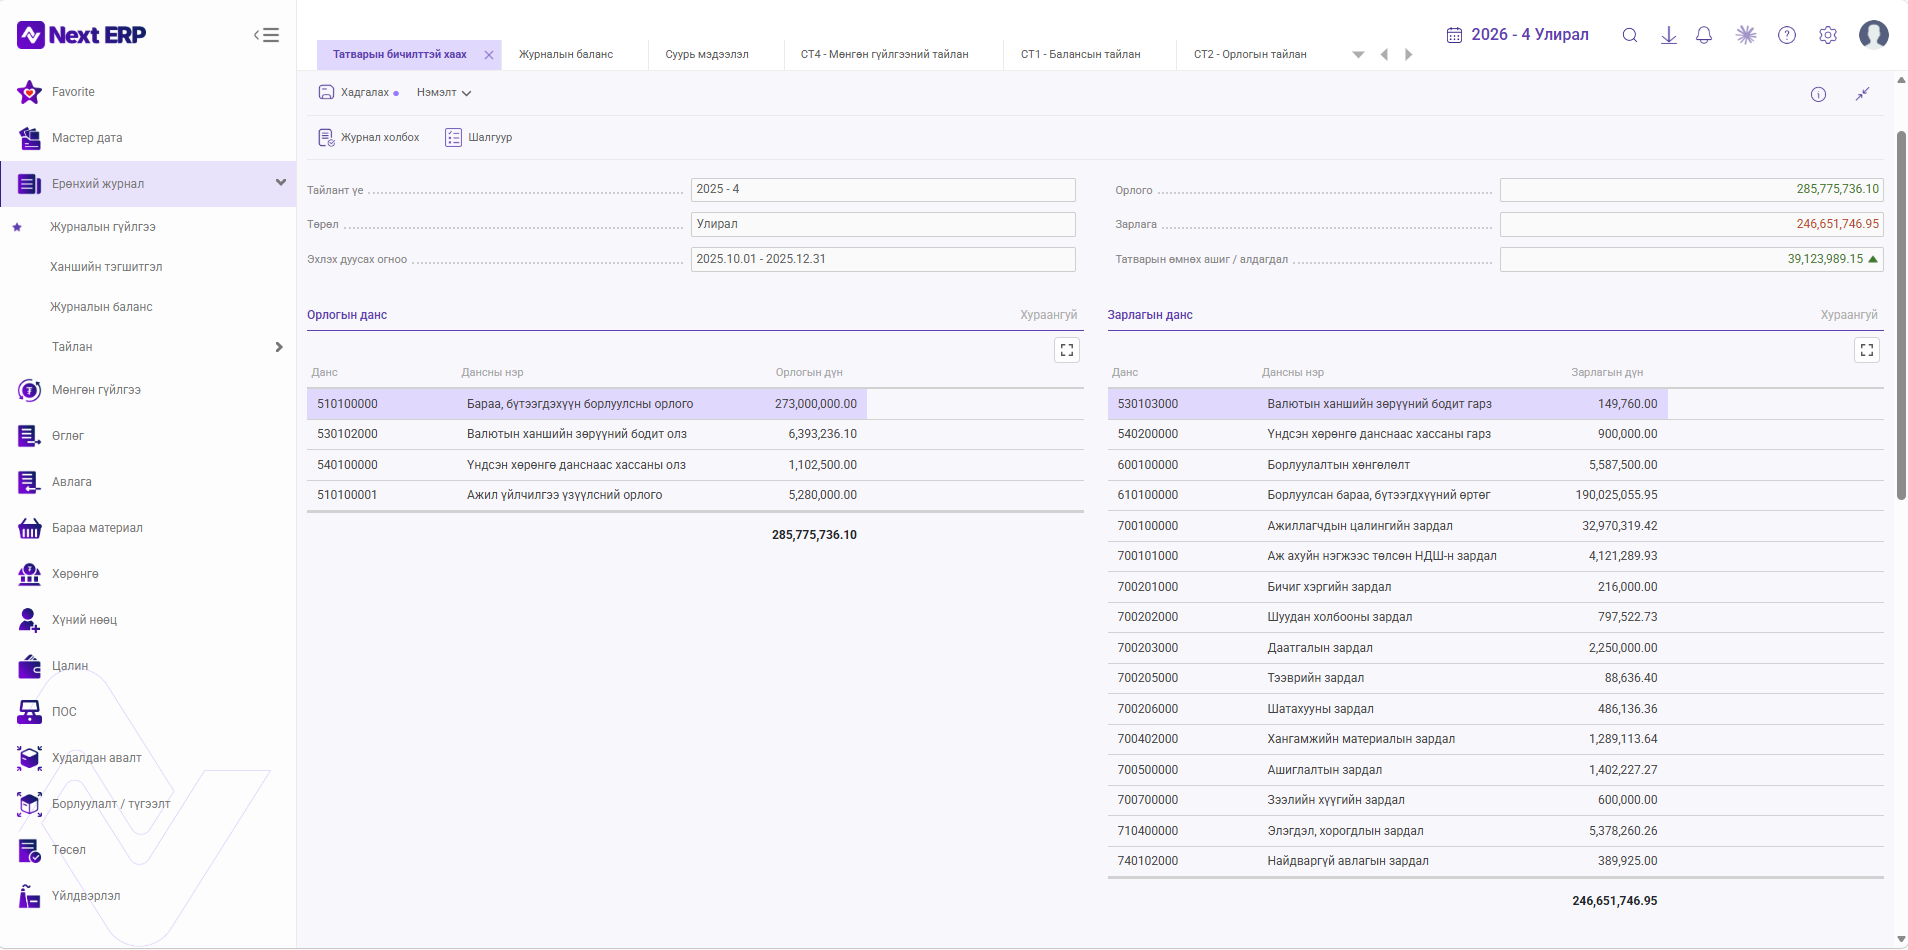
Хаалтын гүйлгээгээр тухайн тайлант хугацааны орлого, зарлагын дансны үлдэгдлийг хааж, зөрүүгээр тайлант үеийн ашиг эсвэл алдагдлыг тодорхойлно. Эх баримтын жишээнд орлого 285,775,736; зарлага 246,651,746; зөрүү 39,123,989 гэж харуулсан бөгөөд журналын жишээнд 39,123,989.15 дүн ашигласан байна.
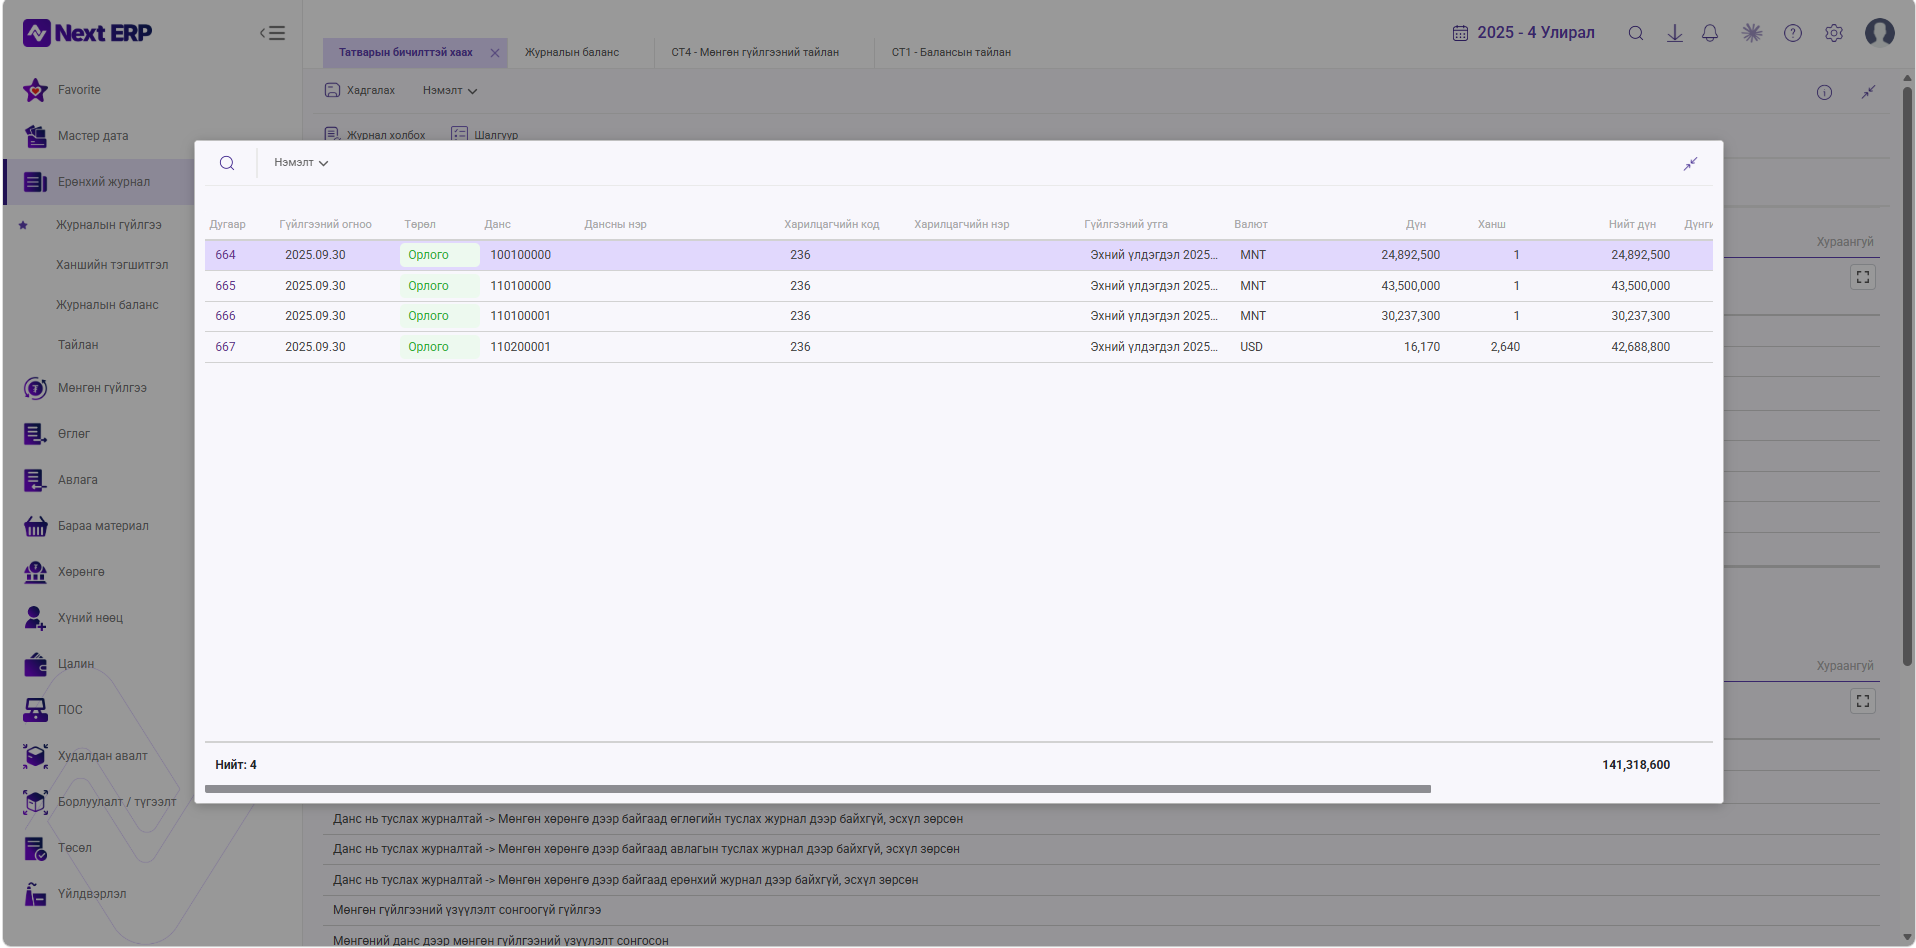
4.1 Тоон тооцооллын жишээ
|
Үзүүлэлт |
Дүн (₮) |
Тооцоолол |
|
Орлого |
285,775,736.00 |
Орлогын дансуудын тайлант үеийн үлдэгдэл |
|
Зарлага |
246,651,746.85 |
Зардлын дансуудын тайлант үеийн үлдэгдэл |
|
Татварын өмнөх ашиг |
39,123,989.15 |
Орлого − Зарлага |
|
Татвар (эх баримтын жишээ) |
3,912,398.91 |
39,123,989.15 × 10% |
|
Татварын дараах ашиг |
35,211,590.24 |
39,123,989.15 − 3,912,398.91 |
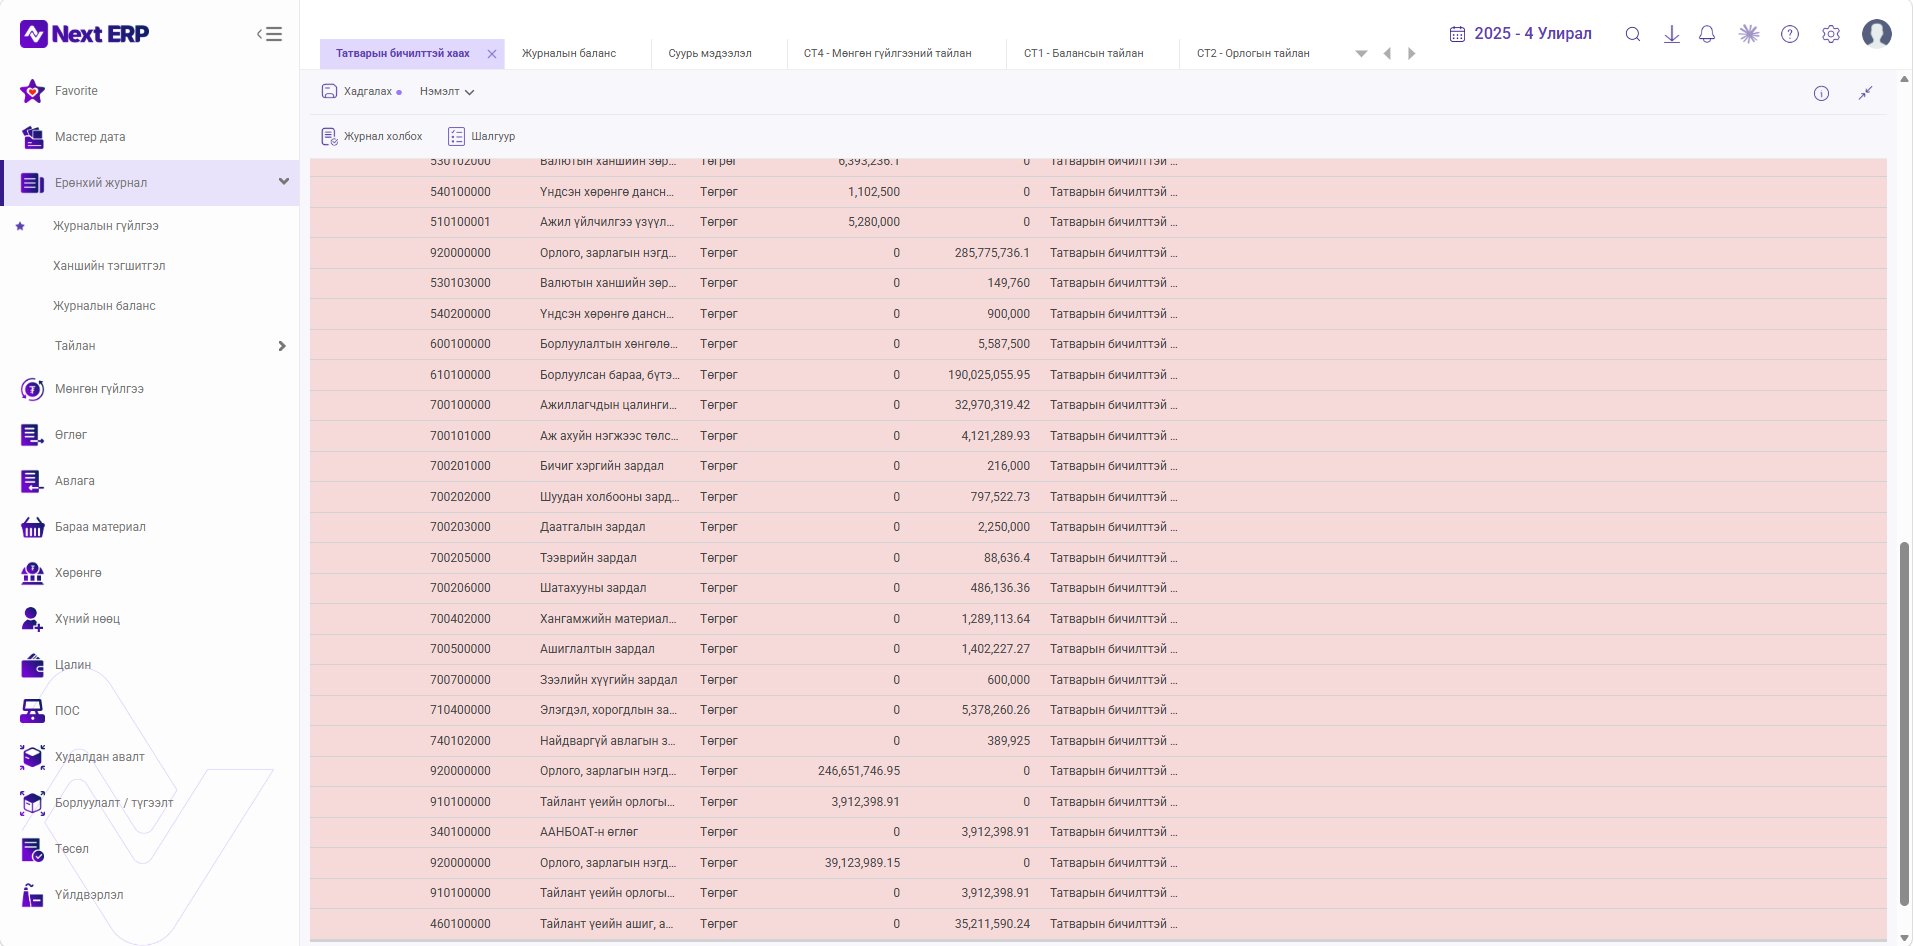
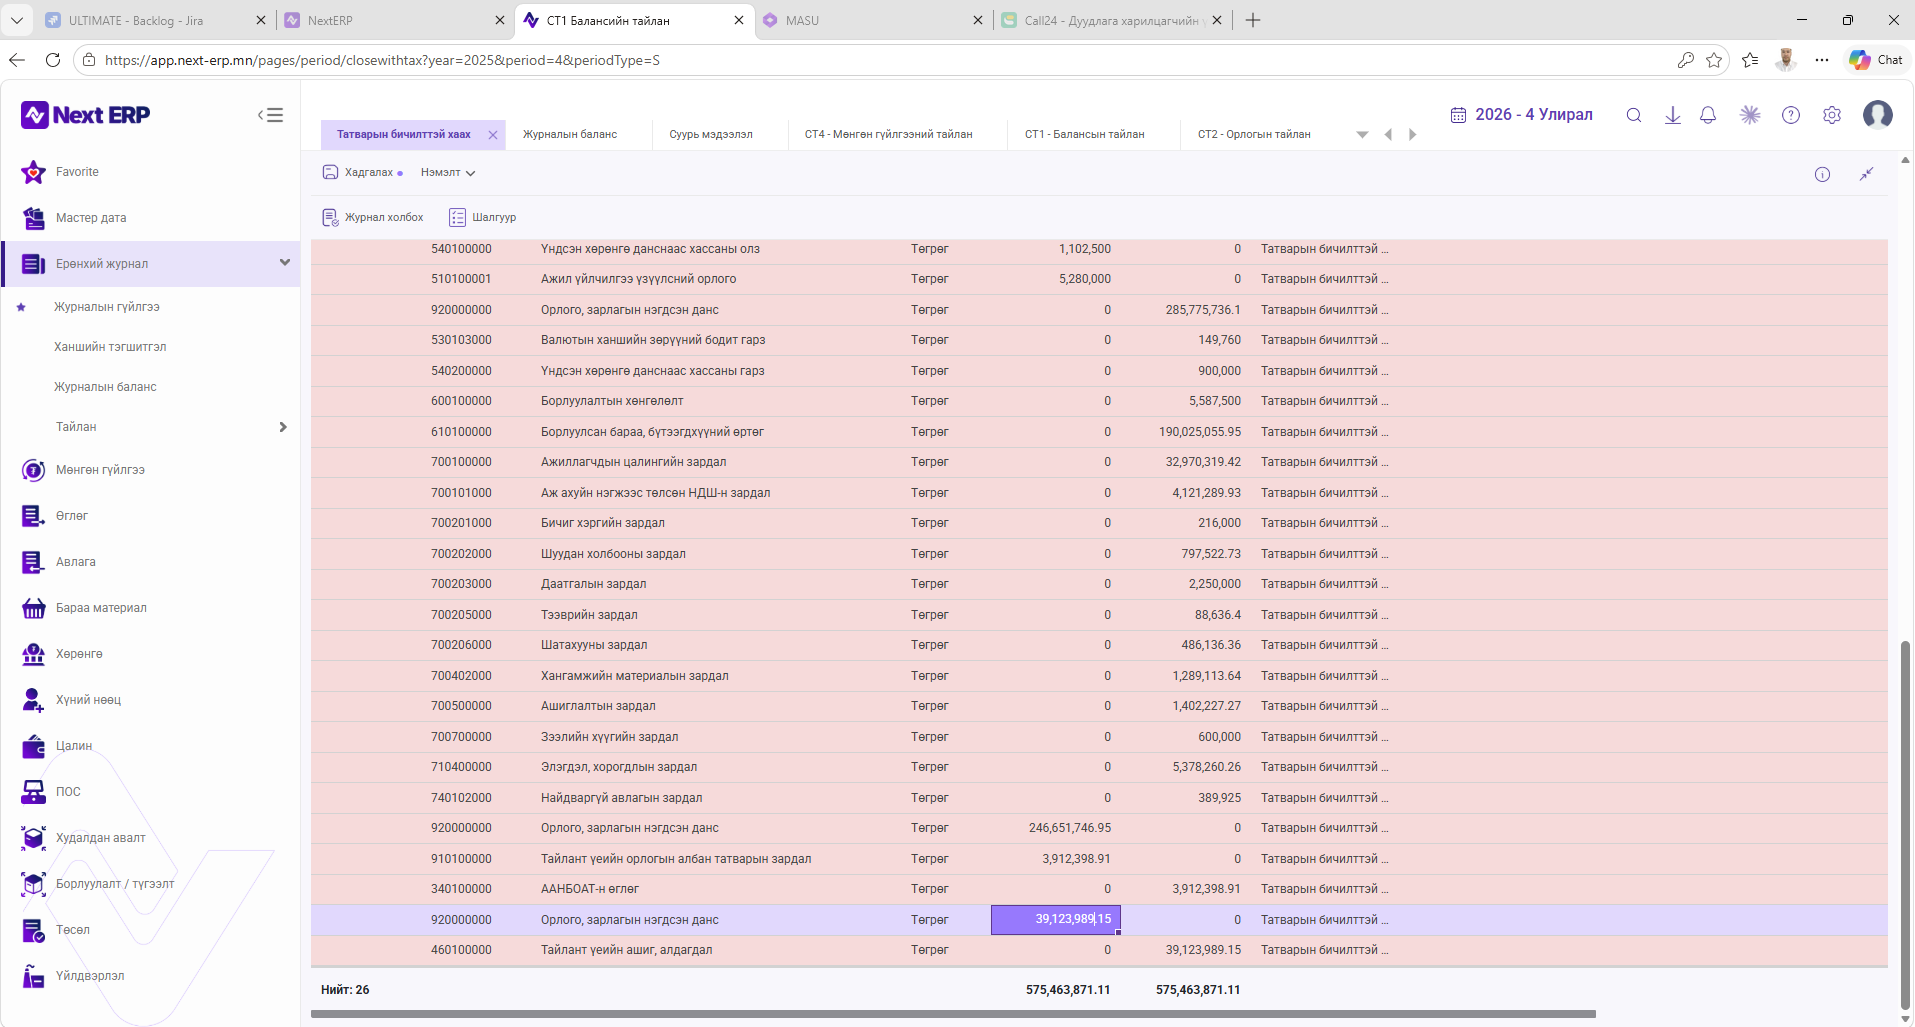
5. Татвар тооцон хаах
“Татвар тооцон хаах” үед ашиг, алдагдлын зөрүүгээс татварын өглөг болон тайлант үеийн ашиг, алдагдлын дансны бичилт үүснэ. Мөн орлого, зарлагын дансууд Орлого, зардлын нэгдсэн данс (ОЗНД) руу хаагдана.
|
Данс |
Дансны нэр |
Дебет (₮) |
Кредит (₮) |
|
910100000 |
Тайлант үеийн орлогын албан татварын зардал |
3,912,398.91 |
– |
|
340100000 |
ААНБОАТ-н өглөг |
– |
3,912,398.91 |
|
920000000 |
Орлого, зардлын нэгдсэн данс |
39,123,989.15 |
– |
|
910100000 |
Тайлант үеийн орлогын албан татварын зардал |
– |
3,912,398.91 |
|
460100000 |
Тайлант үеийн ашиг, алдагдал |
– |
35,211,590.24 |
|
НИЙТ |
43,036,388.06 |
43,036,388.06 |
 Шалгах зүйл:
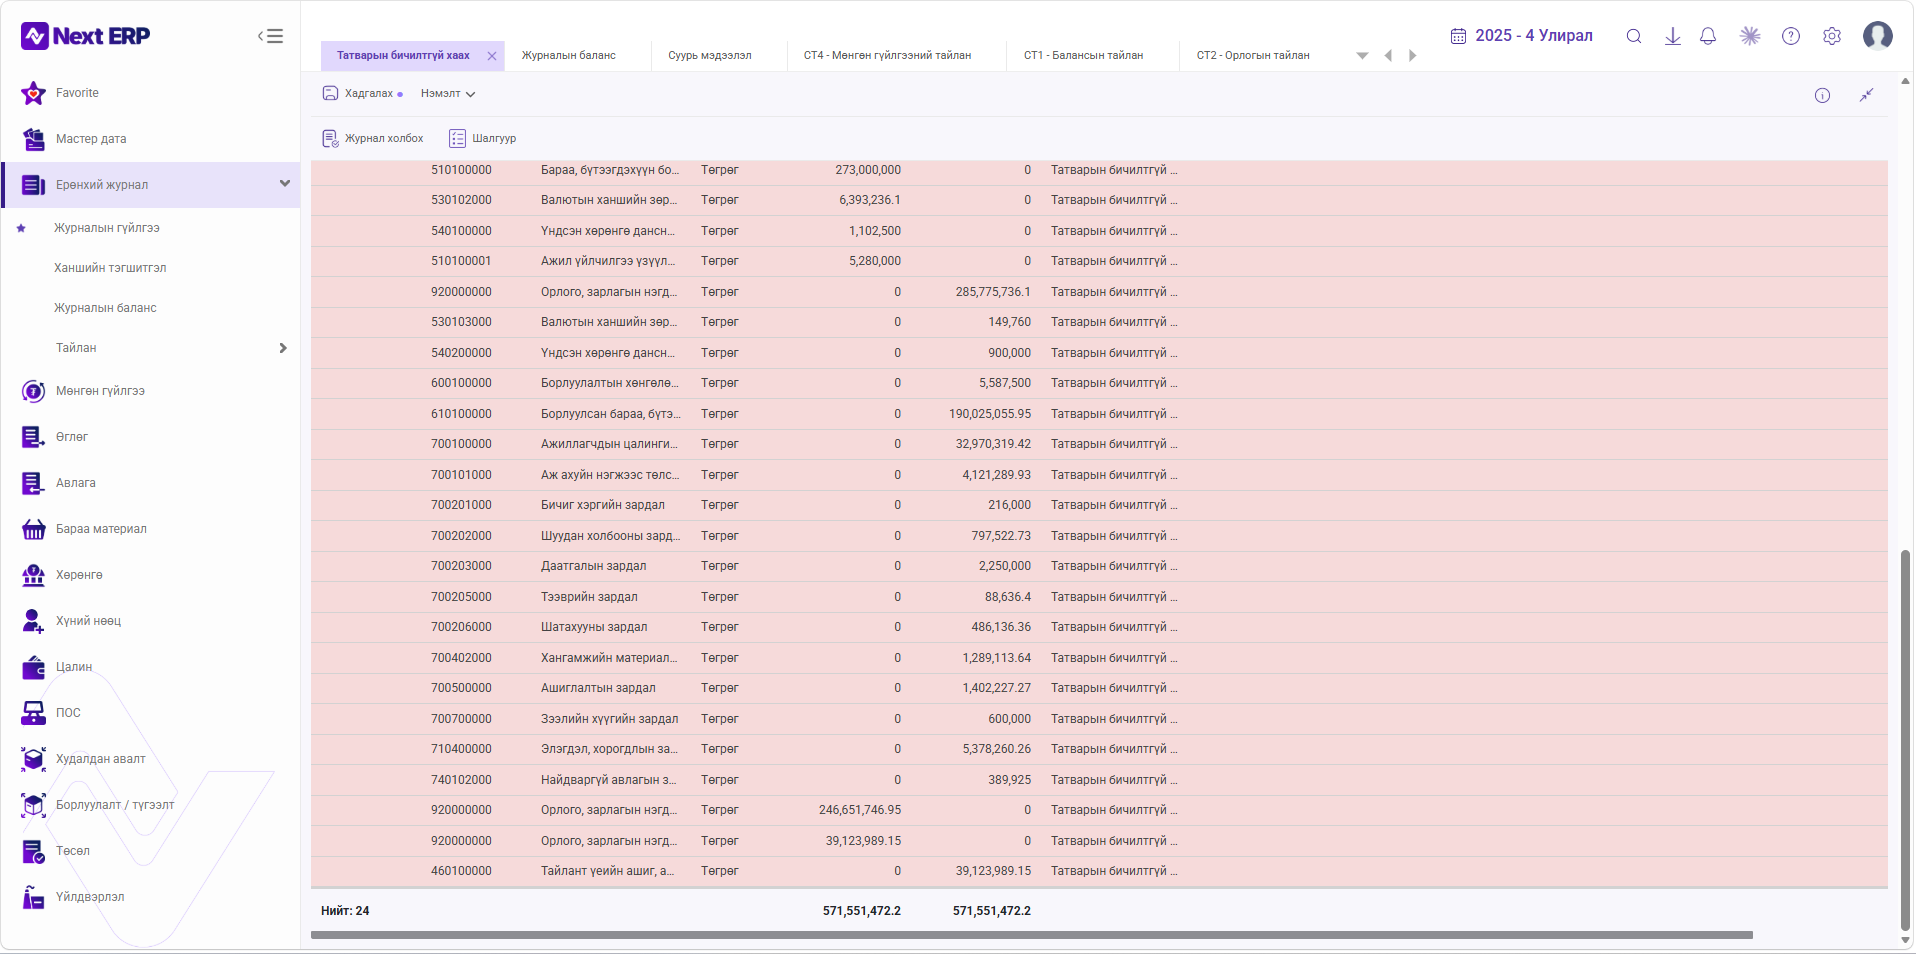
6. Татвар тооцолгүй хаах
“Татвар тооцолгүй хаах” үед татварын өглөг үүсгэхгүйгээр ашиг, алдагдлын зөрүүг тайлант үеийн ашиг, алдагдлын дансанд хаана.
|
Данс |
Дансны нэр |
Дебет (₮) |
Кредит (₮) |
|
920000000 |
Орлого, зардлын нэгдсэн данс |
39,123,989.15 |
– |
|
460100000 |
Тайлант үеийн ашиг, алдагдал |
– |
39,123,989.15 |
|
НИЙТ |
39,123,989.15 |
39,123,989.15 |
7. Журнал холбох
Алхам 1. Шалгуурын үлдэгдлийг нягтлах
“Заавал засах” зөрчлийн тоо 0 болсон эсэхийг шалгана.
Алхам 2. Орлого, зарлагын үлдэгдлийг хянах
Хаалтын гүйлгээ хэсгийн нийт дүнг санхүүгийн тайлантай тулгана.
Алхам 3. Хаалтын төрлийг сонгох
Татвар тооцон хаах эсвэл татвар тооцолгүй хаах сонголтыг зөв сонгоно.
Алхам 4. Журналын бичилтийг урьдчилан шалгах
Данс, дебет, кредит, ашиг/алдагдал болон татварын дүнг шалгана.
Алхам 5. Журнал холбох
Шалгалт дууссаны дараа журнал холбож хаалтын бичилтийг үүсгэнэ.
Алхам 6. Тайлант үеийг хаалттай болгох
Хаалт хийгдсэний дараа тухайн тайлант үед гүйлгээ хийх боломжгүй болно.
8. Хаагдсан тайлант үеийг дахин нээх
Эх баримтад хаагдсан тайлант үеийг нээх тохиолдолд өмнөх тайлант үеүүдийг нээх шаардлагатай бөгөөд хаалтын гүйлгээ буюу данс хаагдсан журналын бичилт устахыг анхааруулсан байна.
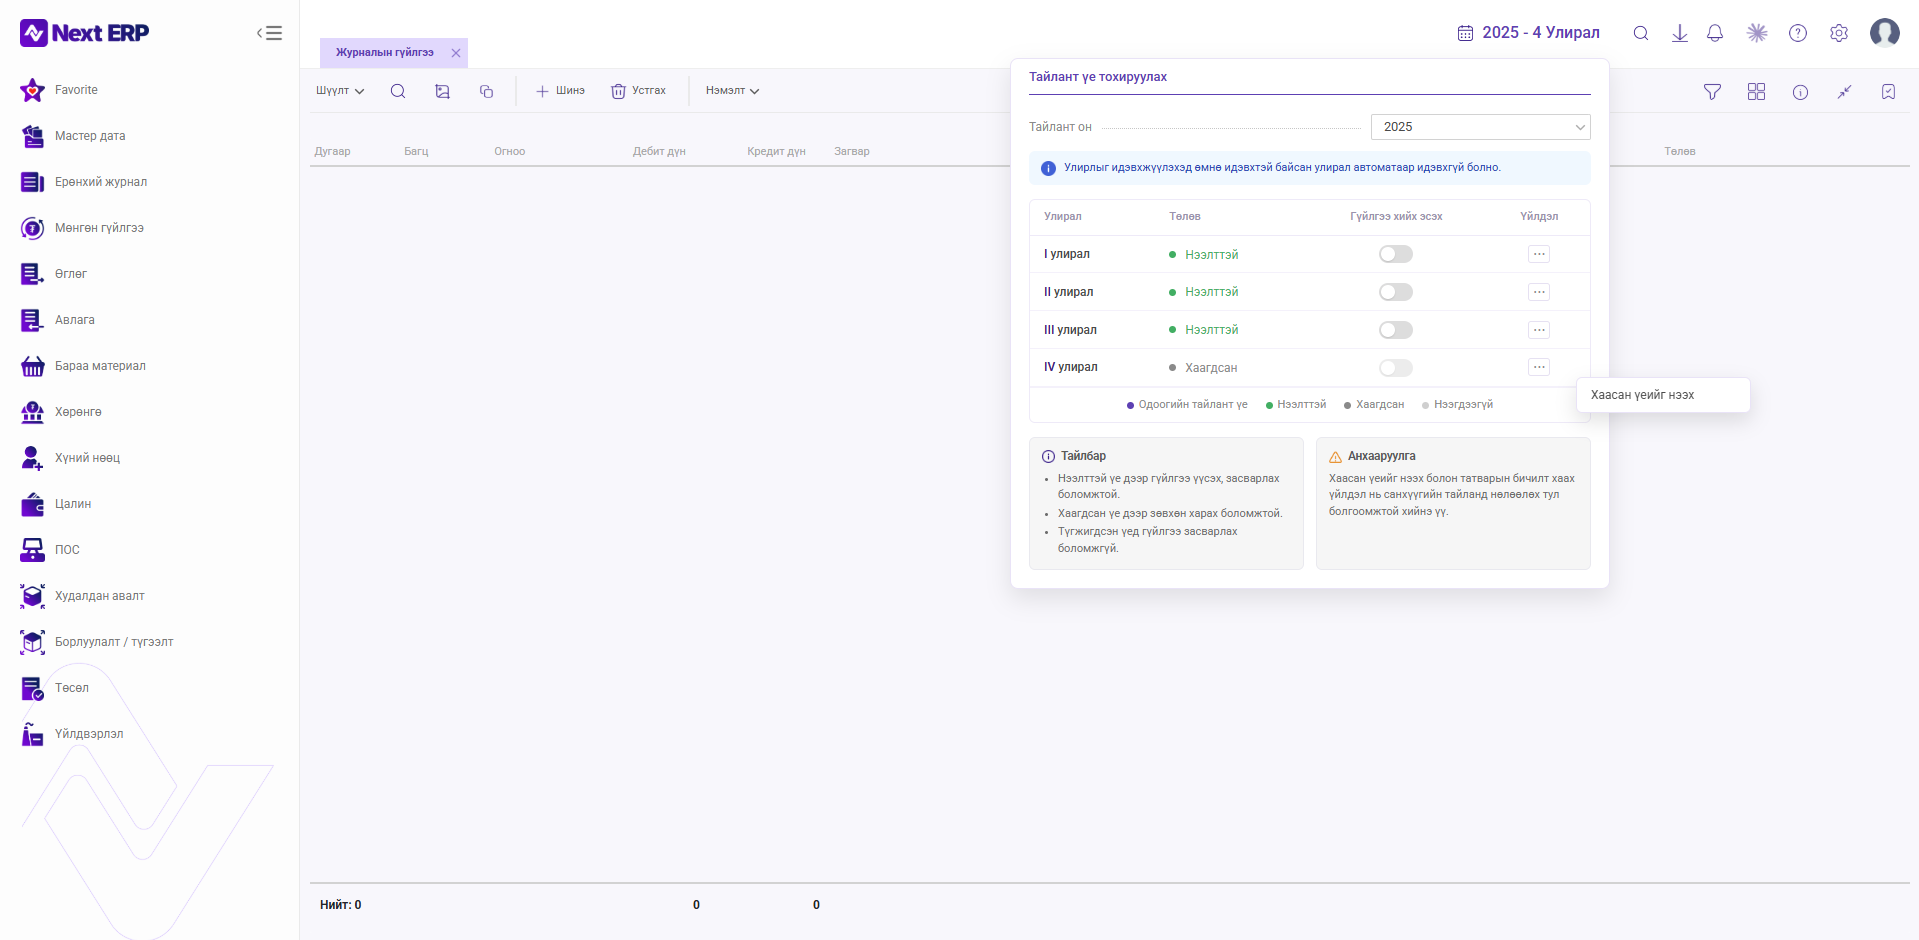 Анхаарах
9. Жишээ – III улирлын хаалт
Жишээ нь III улирлыг хаах гэж байгаа гэж үзье. Хэрэглэгч III улирлыг сонгож шинэ гүйлгээ орохоос сэргийлэн шаардлагатай бол гүйлгээ хийхийг түгжинэ. Дараа нь хаалтын шалгуурыг ажиллуулж Ерөнхий журнал, Мөнгөн гүйлгээ, Авлага, Өглөг, Үндсэн хөрөнгө, Бараа материалын зөрчлийг шалгана. “Заавал засах” зөрчлүүдийг бүгдийг зассаны дараа хаалтын гүйлгээ рүү орно.
|
Дараалал |
Хяналт |
Жишээ үр дүн |
|
1 |
Тайлант үе |
2026 – III улирал |
|
2 |
Заавал засах шалгуур |
0 байх |
|
3 |
Орлого |
285,775,736.00 ₮ |
|
4 |
Зарлага |
246,651,746.85 ₮ |
|
5 |
Ашиг |
39,123,989.15 ₮ |
|
6 |
Хаалтын арга |
Татвар тооцон / тооцолгүй |
|
7 |
Журнал |
Дебет = Кредит |
|
8 |
Эцсийн төлөв |
Хаалттай |
10. Анхаарах зүйлс
-
Хаах тайлант үе, жил, огноог заавал нягтална. Буруу үеийг хаах нь тухайн хугацааны гүйлгээ оруулах боломжид шууд нөлөөлнө.
-
Хаалтын өмнө шинэ гүйлгээ үргэлжлэн орж ирэх эрсдэлтэй бол “Гүйлгээ хийх эсэх”-ийг OFF болгож түгжинэ.
-
“Заавал засах” шалгуурын зөрчлийг үлдээлгүй арилгана. “Засах” шалгуурыг мөн үл тоомсорлохгүй, шалтгааныг нь нягталж шаардлагатай засварыг хийнэ.
-
Ерөнхий журнал болон туслах журналуудын дүн, бүртгэл хоорондоо зөрсөн эсэхийг шалгана.
-
Үндсэн хөрөнгийн элэгдэл, бараа материалын журнал холбоос, ханшийн тэгшитгэл зэрэг хаалтын өмнөх ажиллагааг шалгуураар хянана.
-
Журнал холбохын өмнө үүсэх дансны бичилт болон дебет/кредитийн тэнцлийг шалгана.
-
“Татвар тооцон хаах” ба “Татвар тооцолгүй хаах” сонголтыг байгууллагын бодит хаалтын нөхцөлтэй нийцүүлэн сонгоно.
-
Хаагдсан тайлант үеийг дахин нээх үед хаалтын журналын бичилт устах эрсдэлтэй тул зөвшөөрөл, хяналттайгаар гүйцэтгэнэ.
-
Засвар хийсний дараа хаалтын шалгуурыг дахин ажиллуулж, зөрчил арилсан эсэхийг баталгаажуулна.
11. Баталгаажуулах жагсаалт
|
№ |
Шалгах зүйл |
Төлөв |
|
1 |
Хаах жил, тайлант үе зөв сонгосон |
☐ |
|
2 |
Шаардлагатай бол гүйлгээ хийхийг түгжсэн |
☐ |
|
3 |
Ерөнхий журналын “Заавал засах” шалгуур 0 |
☐ |
|
4 |
Мөнгөн гүйлгээний “Заавал засах” шалгуур 0 |
☐ |
|
5 |
Авлага, Өглөгийн “Заавал засах” шалгуур 0 |
☐ |
|
6 |
Үндсэн хөрөнгийн “Заавал засах” шалгуур 0, тайлант үеийн элэгдэл шалгасан |
☐ |
|
7 |
Бараа материалын “Заавал засах” шалгуур 0, журналын холбоос болон өртгийн анхаарах зүйлсийг шалгасан |
☐ |
|
8 |
“Засах” шалгууруудыг хянасан |
☐ |
|
9 |
Орлого, зарлагын дүнг тулгасан |
☐ |
|
10 |
Хаалтын арга зөв сонгосон |
☐ |
|
11 |
Журналын дебет = кредит |
☐ |
|
12 |
Хаалтын дараах тайлант үеийн төлөвийг шалгасан |
☐ |