Хөрөнгийн үнэлгээ
1. Зориулалт
Үнэлгээ цонхыг ашиглан хөрөнгийн дансны үнийг зах зээлийн одоогийн үнэ цэнэд тулгуурлан өсгөх буюу дахин үнэлэх боломжтой. Дахин үнэлгээ хийснээр үндсэн хөрөнгийн ашиглах хугацаанд өөрчлөлт орохгүй.
Хөрөнгийн дахин үнэлгээ нь байгууллагын үндсэн хөрөнгийн одоогийн бодит үнэ цэнийг санхүүгийн тайланд тусгах зорилготой.
Энэ цонхоор хийх ажил
Шинэ үнэлгээ буюу fair value оруулах, дахин үнэлгээний өсөлт/бууралтыг бүртгэх, санхүүгийн журнал автоматаар үүсгэх, элэгдлийн графикийг шинэчлэх, IFRS-ийн шаардлагад нийцсэн Revaluation Surplus бүртгэх боломжтой.
2. Цонхны бүтэц ба талбарууд
2.1 Гүйлгээний үндсэн мэдээлэл
|
Талбар |
Тайлбар |
|
Гүйлгээний огноо |
Дахин үнэлгээ хийсэн өдрийг сонгоно. |
|
Гүйлгээний төлөв |
Түр хадгалах болон Баталсан төлөвтэй. |
|
Тайлбар |
Үнэлгээний утга болон үнэлгээ хийсэн байгууллагын мэдээллийг бичнэ. |
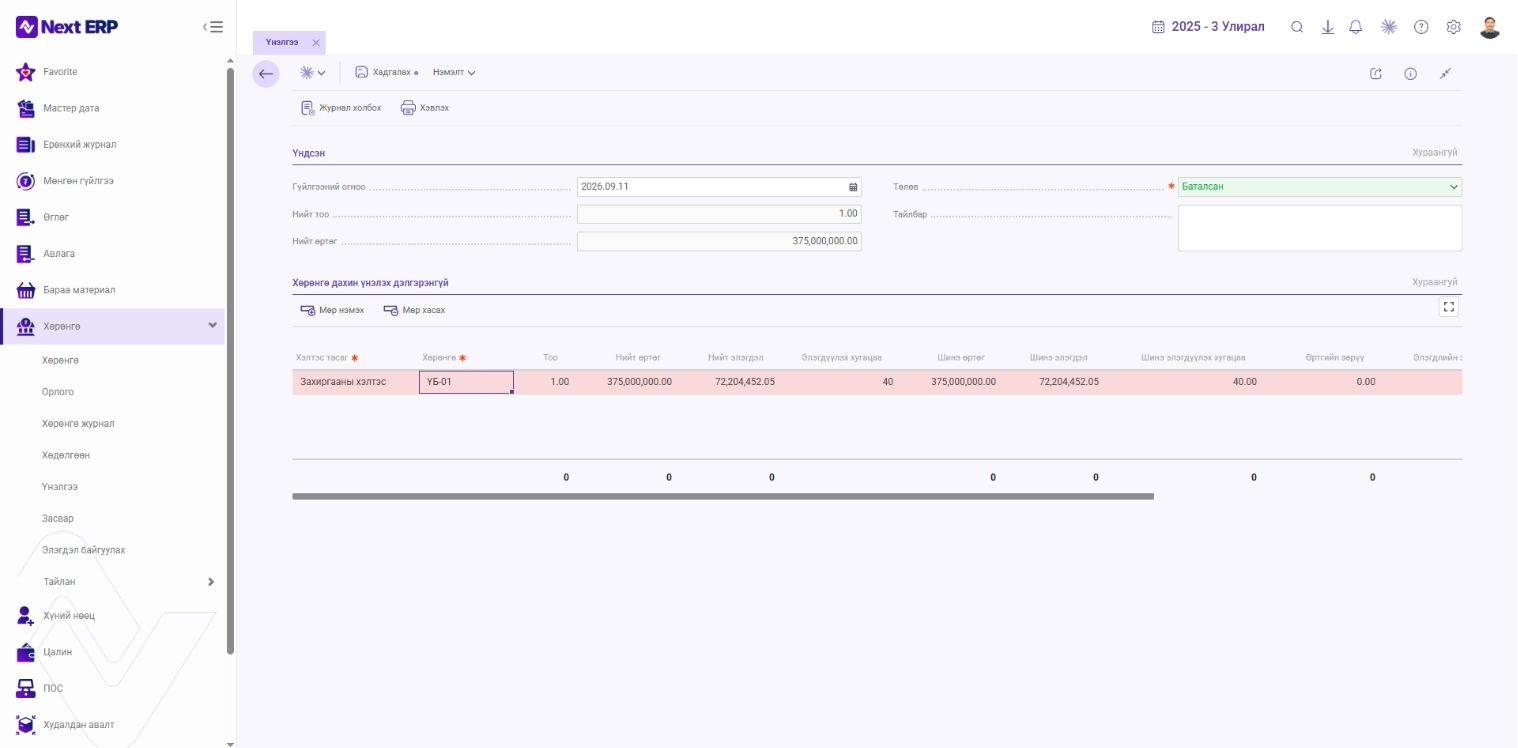
2.2 Хөрөнгийн жагсаалтын талбарууд
|
Талбар |
Тайлбар |
|
Хэлтэс тасаг, хөрөнгө, хөрөнгийн нэр |
Дахин үнэлэх хөрөнгийг таних ба харьяалах нэгжийн мэдээлэл. |
|
Тоо, нийт өртөг, нийт элэгдэл |
Одоогийн тоо ширхэг, өртөг ба хуримтлагдсан элэгдлийн суурь дүн. |
|
Элэгдүүлэх хугацаа |
Одоогийн элэгдүүлэх хугацааны мэдээлэл. |
|
Шинэ өртөг |
Дахин үнэлгээний шинэ бодит үнэ цэнэ буюу fair value. |
|
Шинэ элэгдэл |
Шинэ үнэлгээтэй холбоотойгоор шинэчлэх элэгдлийн дүн. |
|
Шинэ элэгдүүлэх хугацаа |
Шаардлагатай тохиолдолд хянах шинэ элэгдүүлэх хугацааны талбар. |
|
Өртгийн зөрүү |
Өсөлт эсвэл бууралтын дүн. |
|
Элэгдлийн зөрүү |
Хуучин ба шинэ элэгдлийн дүнгийн зөрүү. |
|
Хөрөнгийн данс, элэгдлийн данс |
Журналын уялдааг хянах дансууд. |
|
Тайлбар |
Мөрийн нэмэлт тайлбар. |
3. Санхүүгийн бичилт
Систем дахин үнэлгээний дүнгээс хамаарч санхүүгийн журналын бичилтийг автоматаар үүсгэнэ.
|
Нөхцөл |
Системийн бичилт |
|
Өсөлтийн үед |
Дт Үндсэн хөрөнгө; Кт Дахин үнэлгээний нэмэгдэл. |
|
Бууралтын үед |
Дт Дахин үнэлгээний олз, гарз; Кт Үндсэн хөрөнгө. |
 Элэгдлийн шинэчлэлт
4. Кейсээр дахин үнэлгээ бүртгэх
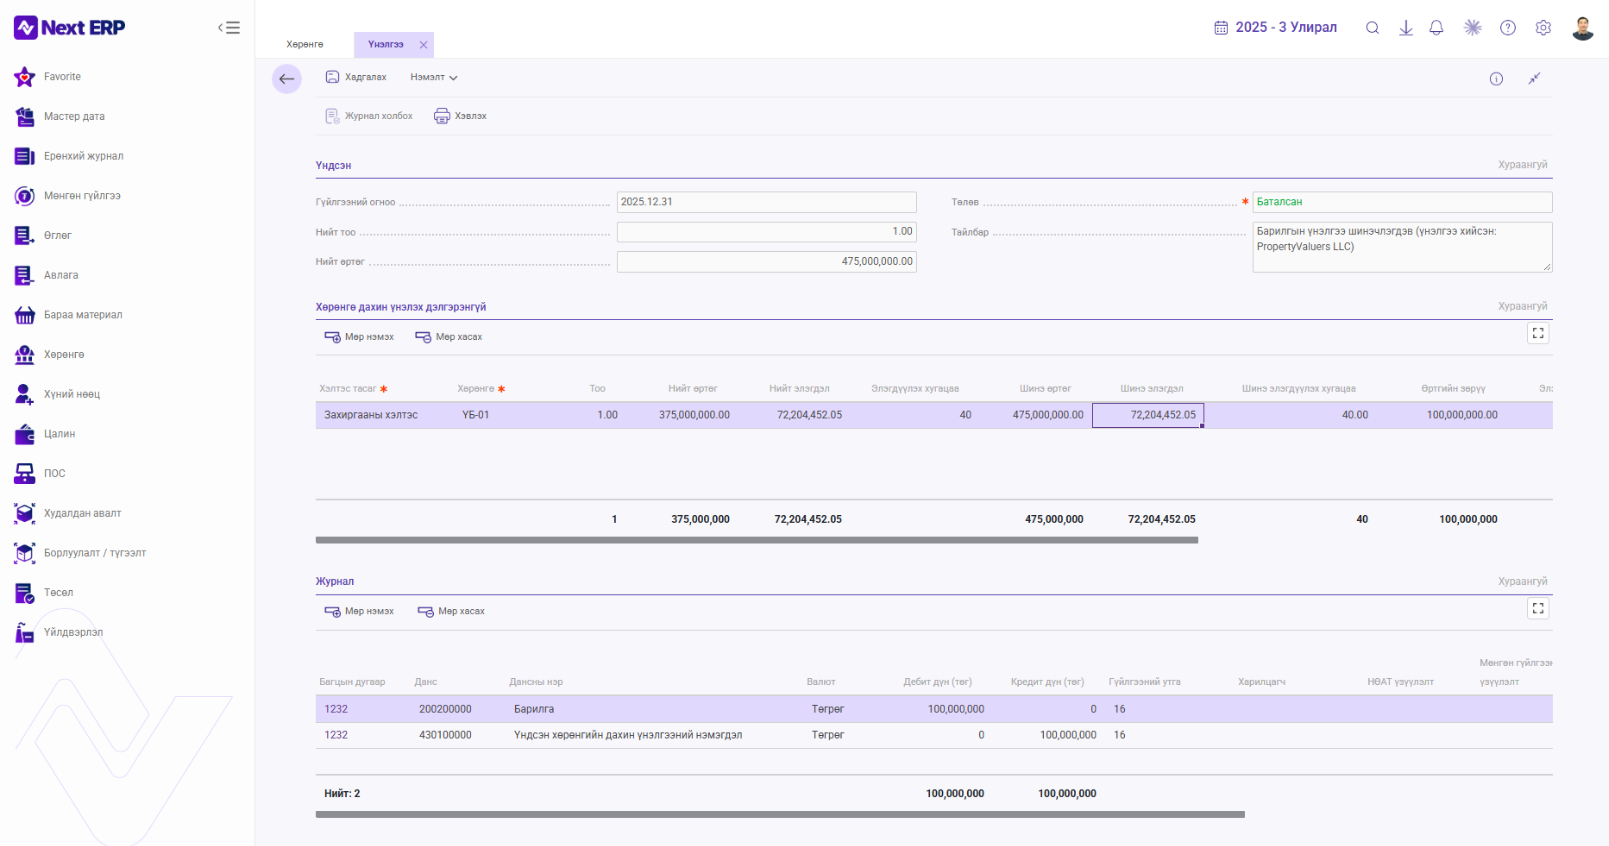
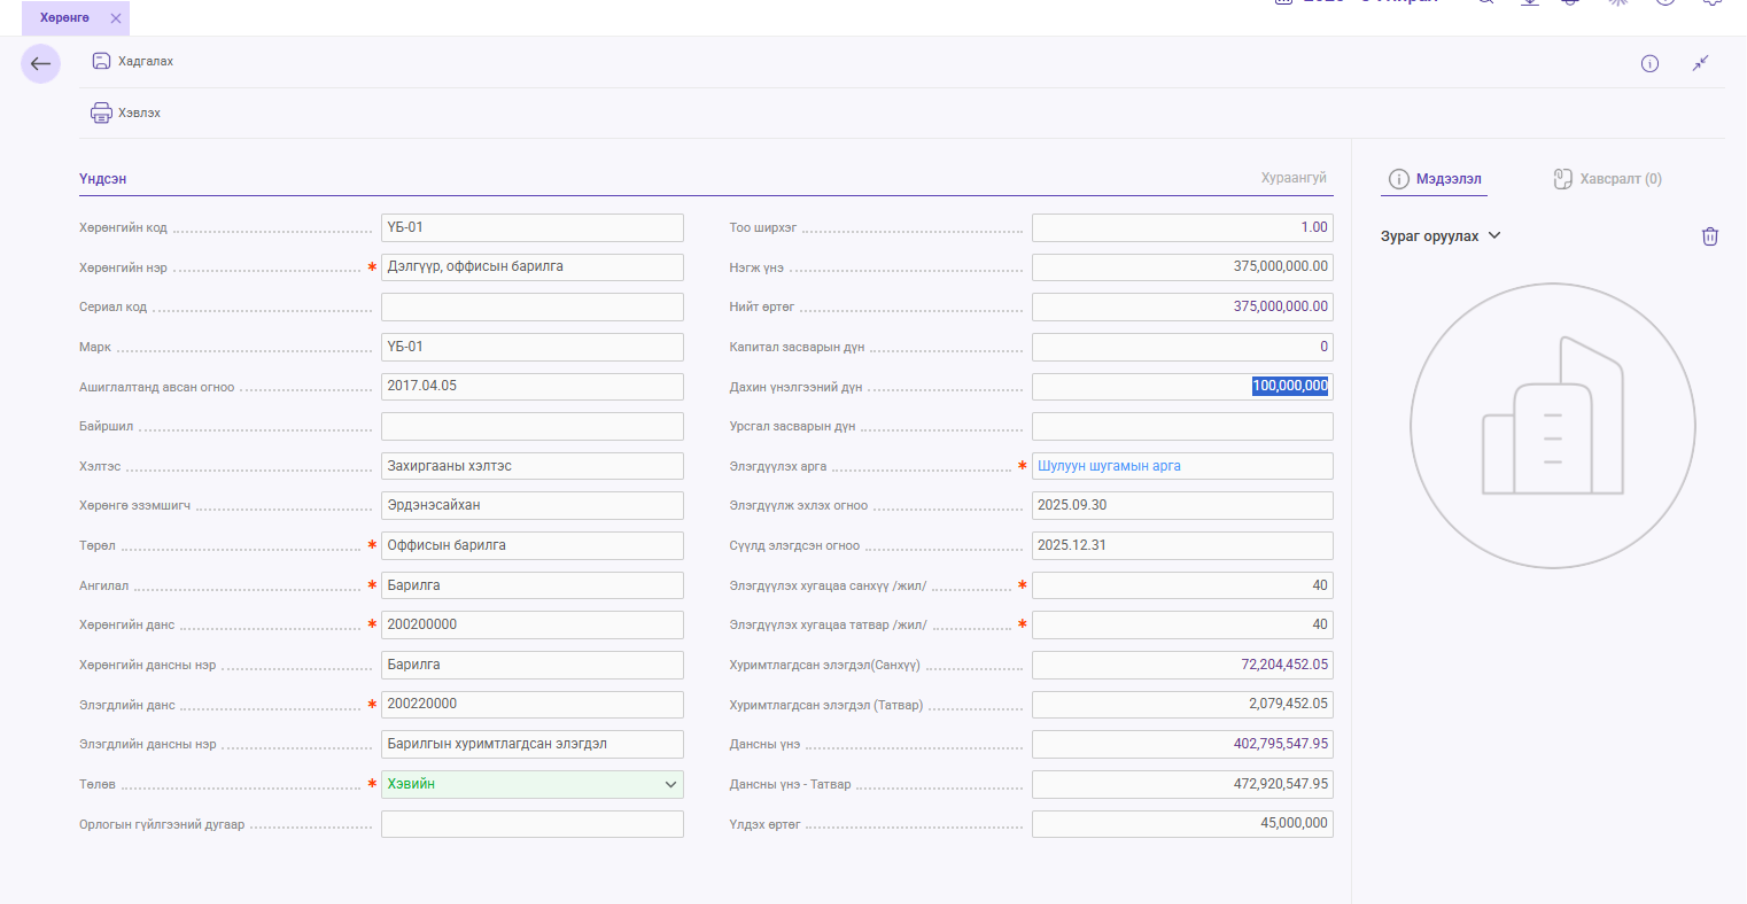
Кейс: Барилгын үнэлгээ өссөн нөхцөлд NextERP дээр дахин үнэлгээ бүртгэх жишээ.
1. Цонх руу нэвтрэх — Үндсэн цэс → Хөрөнгө → Үнэлгээ замаар нээнэ.
2. Үндсэн мэдээлэл бөглөх — Гүйлгээний огноо: 2025-12-31. Төрөл: Дахин үнэлгээ өсөлт. Тайлбар: “Барилгын үнэлгээ шинэчлэгдэв (үнэлгээ хийсэн: PropertyValuers LLC)”.
3. Хөрөнгө сонгох — Хөрөнгийн жагсаалтаас ҮБ-01 Оффисын барилгыг сонгоно.
|
Үзүүлэлт |
Кейсийн дүн |
|
Анхны өртөг |
375,000,000₮ |
|
Одоогийн дансны үнэ NBV |
302,795,547.95₮ |
|
Шинэ үнэлгээ fair value |
475,000,000₮ |
|
Үнэлгээний өсөлт |
100,000,000₮ |
4. Журнал шалгах — Систем автоматаар Дт Үндсэн хөрөнгө 100,000,000₮; Кт Дахин үнэлгээний илүүдэл 100,000,000₮ гэсэн бичилт үүсгэснийг шалгана.
5. Баталгаажуулах — Түр хадгалсан төлвөөс Баталсан төлөвт шилжүүлнэ.
 Баталсны дараа
5. Баталгаажуулах жагсаалт
Анхаарах□ Deferred Tax Liability үүсэх эсэхийг санхүүгийн багтай нягтална.
□ Элэгдлийн график шинэчлэгдсэн эсэхийг заавал шалгана.
□ Posted болсон гүйлгээг буцаах эрх хязгаарлагдмал байж болохыг анхаарна.
□ Дахин үнэлгээг 3–5 жилд нэг удаа тогтмол хийх, эсвэл зах зээл тогтворгүй бол жил бүр хийхийг эх сурвалж зөвлөсөн.
□ Үнэлгээний тайланг PDF хэлбэрээр системд хавсаргана.
□ Хөрөнгийн ангиллыг байгууллагын бодлогоор стандартчилж, дахин үнэлгээний дараа GL – Asset Register reconciliation хийнэ.
□ Дахин үнэлгээний илүүдлийг жил бүр элэгдлийн зөрүүгээр Retained Earnings рүү шилжүүлэх талаар IAS 16.41-д заасныг санхүүгийн бодлоготой тулгана.
6. НББОУС IAS 16 онолын лавлах
Энэ хэсгийн зорилго
Дараах нь хавсаргасан эх сурвалжийн төгсгөлд өгсөн IAS 16-ийн онолын зөвлөмж юм. Энэ нь NextERP-ийн дэлгэцийн ажиллагааны заавраас тусдаа санхүүгийн бодлогын лавлах байдлаар уншигдана.
6.1 Дахин үнэлгээний загвар
IAS 16-д зааснаар байгууллага үндсэн хөрөнгийг өртгийн загвар эсвэл дахин үнэлгээний загвараар бүртгэх сонголттой. Дахин үнэлгээний загвараар хөрөнгийг үнэлгээ хийсэн өдрийн бодит үнэ цэнээр буюу fair value-гаар бүртгэнэ.
|
IAS 16-ийн зарчим |
Эх сурвалжийн тайлбар |
|
Ангиллын хамрах хүрээ |
Дахин үнэлгээг бүх ангилалд, жишээ нь бүх барилга эсвэл бүх тоног төхөөрөмжид нэгэн зэрэг хийнэ. |
|
Давтамж |
3–5 жилд нэг удаа, эсвэл зах зээл тогтворгүй бол жил бүр тогтмол үнэлгээ хийнэ. |
|
Өсөлт |
Өсөлт нь Revaluation Surplus буюу OCI дансанд бүртгэгдэнэ. Өмнө нь бууралтын алдагдал бүртгэгдсэн бол өсөлтийн тодорхой хэсгийг ашгийн дансанд P/L бүртгэнэ. |
|
Бууралт |
Бууралтыг зардалд P/L бүртгэнэ. Өмнө нь өсөлтийн илүүдэл байсан бол эхлээд Revaluation Surplus-аас хасна. |
|
Элэгдэл |
Дахин үнэлгээний дараа элэгдлийг шинэ үнэлгээний дүнгээр дахин тооцно. |
|
Татвар |
Дахин үнэлгээний өсөлт нь татварын түр хугацаат зөрүү үүсгэж, Deferred Tax Liability бүртгэх нөхцөл үүсгэнэ. |
Бодлогын хяналт
IAS 16-ийн онолын зөвлөмжийг байгууллагын баталсан нягтлан бодох бодлого, үнэлгээний тайлан болон татварын тооцоотой хамтатган хэрэглэх шаардлагатай.
Дүгнэлт
Үнэлгээ цэсээр хөрөнгийн бодит үнэ цэнийг бүртгэж, өсөлт эсвэл бууралтын журнал, шинэ элэгдлийн график болон хөрөнгийн карттай уялдуулна. Батлахаас өмнө үнэлгээний баримт, fair value, дансны уялдаа, татварын нөлөө болон тайлангийн мэдээллийг бүрэн хянана.